Un étudiant locataire d’un appartement meublé qui ne souscrit pas d’assurance habitation s’expose à des conséquences concrètes, allant de la facturation d’un contrat imposé par le bailleur jusqu’à la résiliation du bail. Depuis le 1er octobre 2026, le contrat type de location intègre des dispositions plus explicites sur ce point. L’assurance appartement meublé étudiant n’est pas un simple formalisme administratif : c’est une obligation légale dont le non-respect déclenche une mécanique procédurale précise, souvent méconnue des locataires comme des propriétaires.
Clause résolutoire pour défaut d’assurance : ce que le contrat type impose depuis octobre 2026
L’obligation de fournir une attestation d’assurance habitation est connue. Le mécanisme juridique qui se déclenche en l’absence de cette attestation l’est beaucoup moins.
L’ANIL précise, dans sa publication du 18 septembre 2026 consacrée aux évolutions du contrat type de location au 1er octobre 2026, que le bailleur peut prévoir une clause résolutoire en cas de non-souscription d’une assurance des risques locatifs. Cette clause ne produit effet qu’un mois après un commandement resté infructueux. Le locataire dispose donc d’un délai pour régulariser sa situation.
Cette distinction temporelle est capitale. Le défaut d’assurance relève d’un délai d’un mois après commandement, alors que les impayés de loyer ou le défaut de dépôt de garantie sont soumis à un délai de six semaines. Les deux motifs de résiliation coexistent dans le contrat type, mais ne suivent pas le même calendrier.
Un bailleur ne peut pas expulser lui-même un locataire non assuré
Même lorsqu’une clause résolutoire figure au bail, l’absence d’assurance ne permet pas une expulsion immédiate. Le propriétaire ne peut pas reprendre le logement de sa propre initiative, ni changer la serrure. La procédure passe par un commandement de régulariser, l’expiration du délai d’un mois, puis une intervention judiciaire si nécessaire. Cette séquence protège le locataire, mais elle ne le dispense pas de s’assurer.
Le nouveau contrat type concerne aussi les baux renouvelés, pas uniquement les nouveaux emménagements. Un étudiant déjà installé dont le bail est renouvelé à compter du 1er octobre 2026 peut donc être directement concerné par ces dispositions.
Assurance appartement meublé étudiant : garanties de base et options à arbitrer
Le socle d’un contrat d’assurance habitation pour un logement meublé étudiant repose sur les risques locatifs : incendie, explosion, dégât des eaux. La responsabilité civile vie privée complète ce socle, avec une extension aux voisins et tiers. Les garanties catastrophes naturelles, technologiques et attentats sont généralement incluses d’office.
Ce socle minimal suffit à satisfaire l’obligation légale. En revanche, il ne couvre pas tout ce qu’un étudiant possède ou utilise au quotidien.
Options utiles selon la situation du locataire
- La garantie vol et vandalisme, soumise à des conditions strictes (effraction, serrures conformes), peut s’avérer pertinente dans un logement en rez-de-chaussée ou dans un quartier exposé. Les plafonds d’indemnisation et les exclusions (vol sans effraction, objets de valeur insuffisamment déclarés) méritent une lecture attentive des conditions particulières.
- La couverture des dommages électriques protège les appareils en cas de surtension. Pour un étudiant équipé d’un ordinateur portable coûteux, cette option peut justifier la légère surprime.
- La garantie objets nomades (ordinateur, téléphone hors domicile) intéresse les étudiants qui travaillent en bibliothèque ou en coworking. Les plafonds sont souvent bas et les conditions de déclaration contraignantes.
- La protection juridique et l’assistance (serrurier, plombier, relogement d’urgence) figurent parfois dans les formules intermédiaires sans surcoût visible, mais leurs seuils de déclenchement varient selon les contrats.
Chaque option augmente la cotisation. L’arbitrage dépend de la valeur du mobilier personnel, du type de logement et du budget disponible.
Colocation, résidence CROUS, logement chez l’habitant : les pièges par type de logement meublé
Le type de logement conditionne le contrat d’assurance, et c’est là que les erreurs sont les plus fréquentes.
Résidence CROUS et résidence étudiante privée
Dans ces structures, l’attestation d’assurance habitation est quasi systématiquement exigée à la remise des clés. Sans ce document, le gestionnaire peut refuser l’accès au logement. Certaines résidences proposent une assurance groupe, mais le locataire conserve le droit de souscrire son propre contrat s’il le souhaite.
Colocation meublée
La colocation pose un problème spécifique : si chaque colocataire souscrit un contrat individuel, les garanties peuvent se chevaucher ou laisser des zones grises. Un contrat commun mentionnant tous les colocataires déclarés reste la solution la plus fiable. L’ajout ou le retrait d’un colocataire en cours de bail doit être signalé à l’assureur, sous peine de voir une indemnisation refusée.
Une colocation non déclarée figure parmi les exclusions fréquentes des contrats. Si le contrat mentionne un seul occupant et que trois personnes vivent dans le logement, l’assureur peut invoquer une fausse déclaration pour limiter ou refuser l’indemnisation.
Chambre chez l’habitant
Loger chez un particulier ne dispense pas de s’assurer. La responsabilité civile reste nécessaire. En revanche, la couverture de la pièce occupée par le locataire n’est pas automatiquement incluse dans le contrat du propriétaire. Vérifier ce point avant la signature du bail évite un litige en cas de sinistre.
Exclusions et plafonds : les clauses qui réduisent la couverture réelle
Souscrire une assurance habitation ne garantit pas d’être couvert dans toutes les situations. Les exclusions et les plafonds constituent le véritable enjeu lors du choix d’un contrat.
Les exclusions les plus courantes concernent le vol sans effraction, les objets de valeur non déclarés, l’usage professionnel du logement (un étudiant auto-entrepreneur qui stocke du matériel) et la négligence caractérisée (robinet ouvert pendant une absence prolongée). Lire les conditions générales et particulières avant de signer reste la seule façon de mesurer l’étendue réelle de la couverture.
Les plafonds d’indemnisation méritent une attention particulière pour le matériel informatique. Un ordinateur portable à plusieurs centaines d’euros peut dépasser le plafond prévu par la formule de base. Dans ce cas, la surprime pour relever le plafond coûte moins cher que la différence d’indemnisation en cas de sinistre.
Fourchettes de prix et critères pour comparer les offres d’assurance habitation étudiante
Le coût d’une assurance habitation pour un appartement meublé étudiant varie selon la superficie du logement, sa localisation, le niveau de garanties choisi et la valeur déclarée du mobilier personnel. Les studios et T1, qui constituent l’essentiel du parc locatif étudiant, se situent dans les tranches les plus basses du marché.
Les formules de base couvrant les risques locatifs et la responsabilité civile restent accessibles. L’ajout de garanties optionnelles (vol, objets nomades, dommages électriques) peut doubler la cotisation, sans que cela soit toujours justifié.
Critères de comparaison à prioriser
- Le montant des franchises : une franchise élevée réduit la cotisation mais augmente le reste à charge en cas de sinistre de faible ampleur, les plus fréquents en logement étudiant (dégât des eaux mineur, bris de glace).
- Les plafonds par catégorie d’objet : vérifier le plafond pour le matériel informatique, les instruments de musique ou le matériel sportif si ces biens ont une valeur significative.
- Les délais de carence : certains contrats imposent un délai avant la prise d’effet de certaines garanties, ce qui peut poser problème lors d’un emménagement rapide en début d’année universitaire.
- La souplesse de résiliation : depuis la loi sur la résiliation infra-annuelle, un contrat d’assurance habitation peut être résilié à tout moment après la première année. Ce point facilite le changement de logement en cours d’année.
Comparer au moins trois devis avant de signer permet de repérer les écarts de franchise et de plafond qui ne sont pas visibles sur le seul critère du prix mensuel.
Que risque concrètement un étudiant locataire sans assurance habitation
Le scénario le plus courant n’est pas l’expulsion, mais la souscription forcée. Lorsqu’un bailleur constate l’absence d’attestation, il peut souscrire une assurance pour le compte du locataire et lui refacturer le montant, majoré de frais de gestion. Le locataire paie alors plus cher qu’en souscrivant lui-même, pour une couverture qu’il n’a pas choisie.
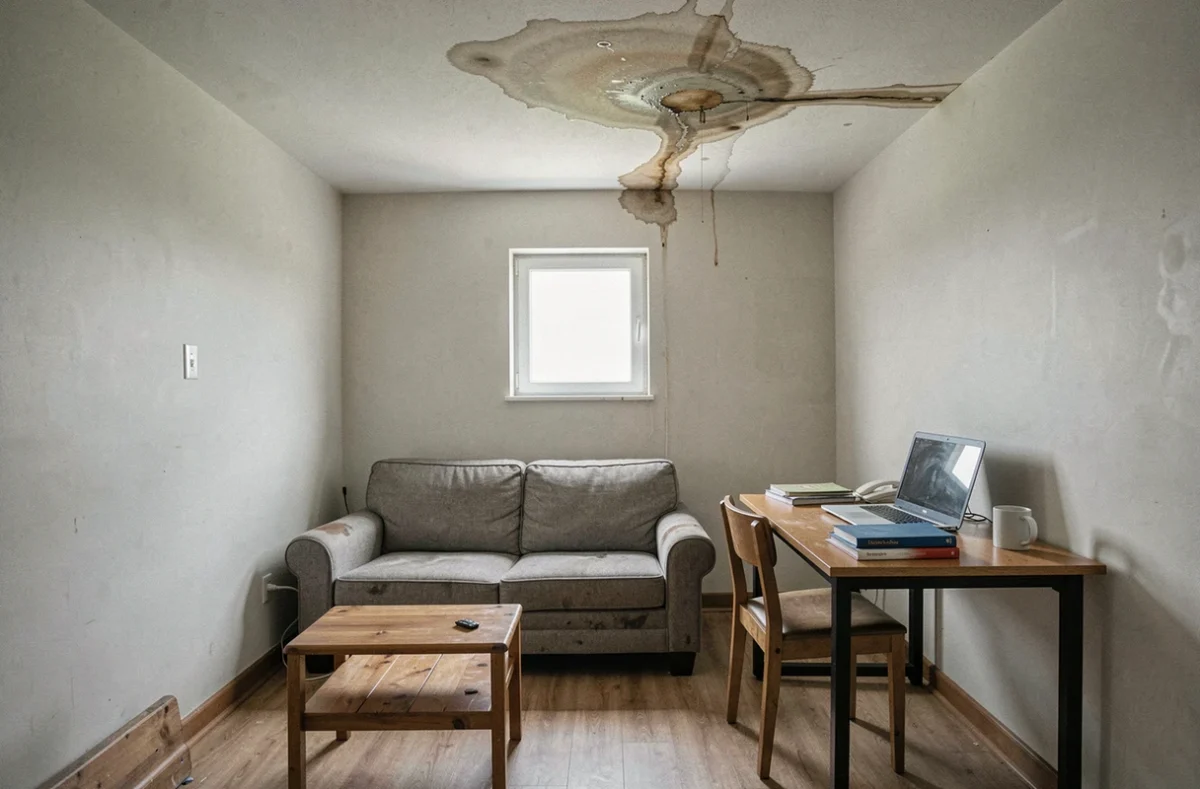
En cas de sinistre (dégât des eaux, incendie), un locataire non assuré supporte personnellement l’intégralité des dommages causés au logement, aux voisins et aux tiers. Pour un dégât des eaux touchant plusieurs appartements, les montants peuvent atteindre plusieurs dizaines de milliers d’euros. Sans assurance, le locataire engage sa responsabilité sur son patrimoine personnel.
La clause résolutoire, activée selon la procédure décrite plus haut (commandement puis délai d’un mois), peut conduire à la résiliation du bail. Pour un étudiant en cours d’année universitaire, perdre son logement génère des conséquences en cascade sur la scolarité et le budget.
L’assurance appartement meublé étudiant relève à la fois d’une obligation contractuelle renforcée depuis octobre 2026 et d’une protection financière personnelle. La procédure de résiliation pour défaut d’assurance, les exclusions de contrat en colocation non déclarée et les plafonds d’indemnisation inadaptés constituent les trois angles morts les plus fréquents. Un formulaire de demande de devis gratuit est disponible juste en dessous.